
En el ecosistema de pagos de Latinoamérica, el patrón parece claro: la tarjeta de crédito es la reina indiscutible. Según el reporte Regional Ecommerce 2023–2024 de Black Stats, el crédito representa el 48% de las transacciones, seguido por transferencias (21%) y, bastante más atrás, el débito (10%).
Sin embargo, Chile no sigue ese guión. Nuestro mercado rompe la lógica regional con un comportamiento único que redefine las estrategias de conversión para cualquier comercio digital.
El predominio del débito en Chile: Una decisión consciente
En Chile, el medio de pago predominante en ecommerce es la tarjeta de débito. Este dato no es menor, revela una forma distinta de relacionarse con el consumo digital.
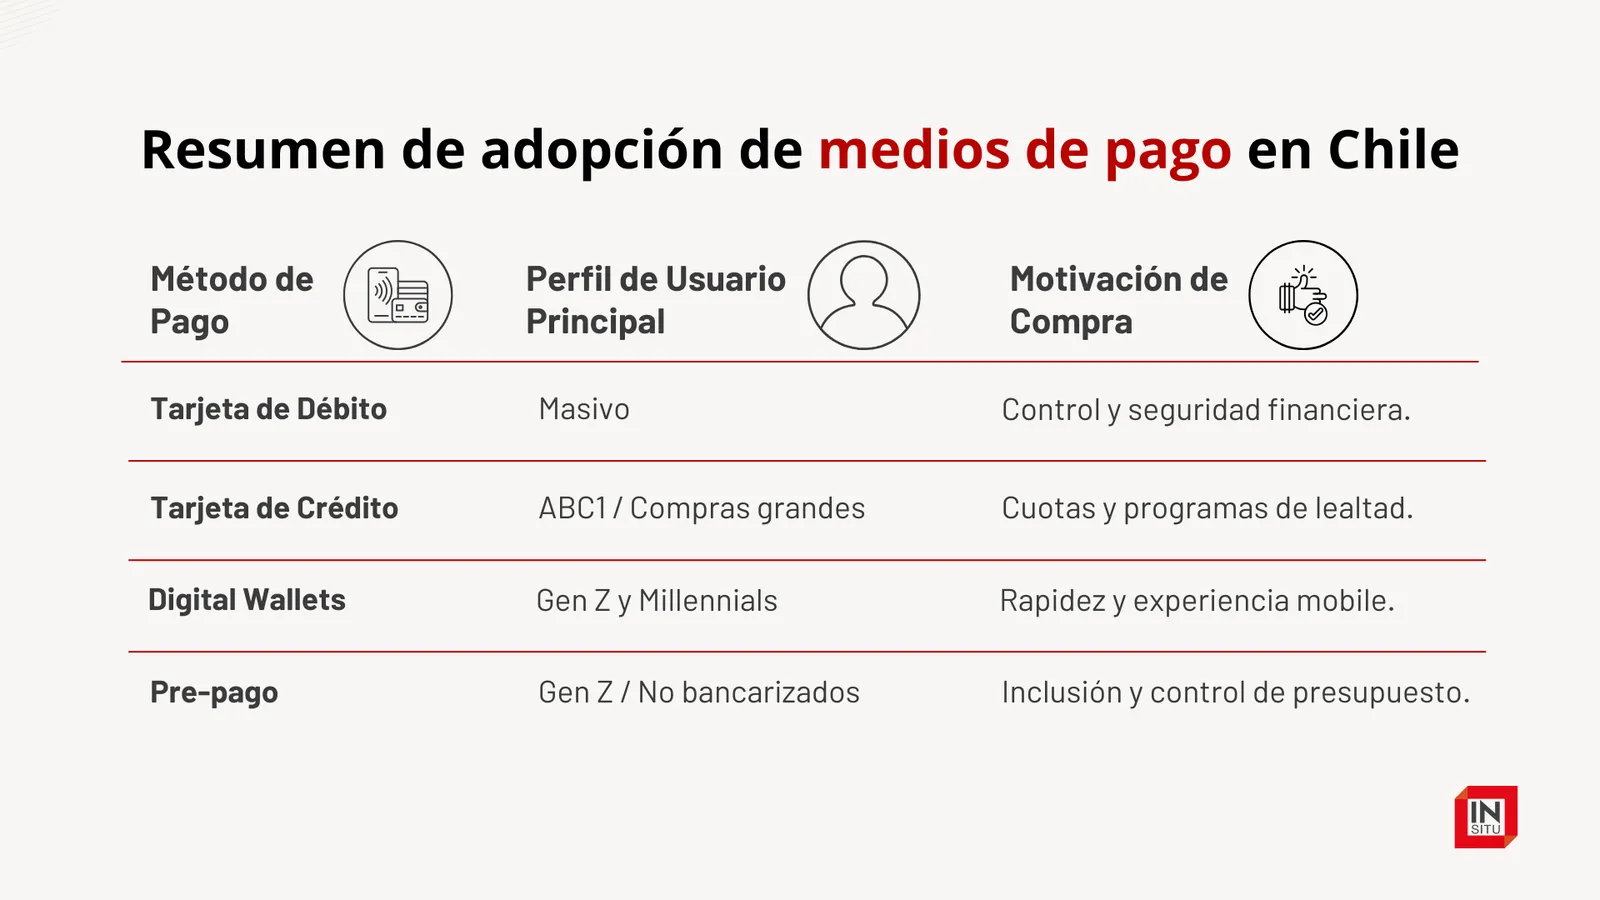
Más que una limitación de acceso o tecnología, estamos frente a una decisión consciente del consumidor. El débito permite control inmediato del gasto, evita el endeudamiento y entrega claridad financiera.
En otras palabras, el ecommerce en Chile no es necesariamente un espacio de compra impulsiva, sino una herramienta para optimizar decisiones.
Esto se conecta directamente con los principales drivers del canal digital:
- Búsqueda de precios convenientes.
- Facilidad para comparar.
- Control del presupuesto.
El comportamiento es consistente, transversal a categorías y momentos del año.
Cabe mencionar que el uso de tarjetas de débito no es exclusivo del ecommerce. El pago con tarjetas de débito físicas aumentó del 81% en 2023 al 87% en 2024 (XVIII Informe de Medios de Pago, Nuek Day: Beyond Payments 2025).
En el trimestre finalizado en septiembre de 2025, según datos de la Comisión del Mercado Financiero, las tarjetas de débito se mantienen como el principal instrumento de pago en Chile, registrando 1.230 millones de transacciones, incluyendo 90,99 millones de retiros en cajeros automáticos y 1.140 millones de compras con débito.
Segmentación del mercado: El nuevo rol de la Tarjeta de Crédito
Aunque el débito domina el volumen, la tarjeta de crédito no desaparece, sino que se especializa. Su uso hoy es altamente selectivo y está vinculado a beneficios estratégicos.
De acuerdo con datos de E-Trends 2025, el grupo socioeconómico ABC1 son quienes más ocupan este medio de pago con un 40% de preferencia por el crédito, lo que sugiere un uso más planificado y vinculado a beneficios específicos (cuotas, acumulación de puntos, etc.).
Esto abre una primera lectura clave: el ecosistema de pagos en Chile no es homogéneo, sino profundamente segmentado.
Generación Z y el auge de las Billeteras Digitales
El recambio generacional está introduciendo matices que las empresas no pueden ignorar. La digitalización está moviendo la aguja hacia métodos «menos bancarios»:
- Generación Z lidera el uso de tarjetas de prepago (14%)
- Millennials y Gen Z impulsan el uso de billeteras digitales (13% y 12% respectivamente)
Aunque estos métodos aún no dominan, sí muestran una evolución en la relación con el dinero: más digital, más flexible y menos bancaria en su lógica tradicional.
Aquí aparece una de las tensiones más interesantes del mercado chileno.
Aunque el uso sigue siendo mayoritariamente tradicional, las expectativas no lo son:
- Más del 50% de los consumidores considera muy importante contar con métodos de pago alternativos.
- Existe alta valoración por la flexibilidad.
- La posibilidad de combinar medios de pago resulta especialmente atractiva para millennials.
Es decir, aunque hoy se paga con débito, el consumidor espera poder pagar de muchas otras formas.
Buy Now, Pay Later: alta intención, baja adopción
¿Qué significa Buy Now, Pay Later?
En simple, “BNPL” es el equivalente digital del antiguo «fiado» o de las «cuotas», pero sin necesidad de tener una tarjeta de crédito bancaria.
Este modelo sigue ganando visibilidad en el ecosistema chileno, según los datos de E-trends febrero 2026 un 44% no lo utiliza, pero lo conoce, mientras que, un 32% declara haberlo utilizado, cifras que han ido en aumento desde 2025.
Existe una brecha que sugiere que el desafío no es solo tecnológico, sino también de educación del consumidor, confianza en el modelo y claridad en la propuesta de valor.
¿Cómo leer el mercado de medios de pago en Chile?
A diferencia de otros mercados, Chile no está marcado por una disrupción abrupta en medios de pago. Lo que vemos es una convivencia entre estabilidad y cambio.
- Hábitos consolidados (débito, control financiero)
- Nuevas expectativas (flexibilidad, digitalización, personalización)
Para marcas, retailers y plataformas, esto implica un desafío estratégico, no basta con ofrecer más medios de pago. Es necesario entender quién, cuándo y por qué se elige cada uno.
La pregunta de fondo es clara: ¿Qué decisiones estamos tomando hoy para responder a cómo se va a pagar mañana?
En InSitu trabajamos precisamente sobre esas tensiones: entender comportamientos, traducirlos en insights y convertirlos en decisiones accionables.
Porque en un mercado donde todo parece estable, las oportunidades suelen estar en lo que todavía no se ha capitalizado.
Si el tema te interesa, contáctanos